
团队观点
团队观点2026年第四季度:增长势头重现

我们对全球市场的看法
- 全球经济前景有所改善。尽管不利因素持续存在且通胀仍高于目标水平,经济增长仍保持韧性 美国经济有望在稳固基础上再度提速,欧洲经济增长超出预期,而中国则可能在第四季度迎来反弹。
- 在经济增长势头增强的背景下,全球海外央行得以继续专注于应对通胀,金融市场与经济体也在逐渐适应更高的利率环境。 继9月份加息之后,我们预计美联储、欧洲央行和日本央行将在年底前分别再加息25个基点。
- 在投资和人工智能相关支出的支撑下,企业盈利应能维持强劲势头,并为股票和债券市场提供支撑 债券收益率虽在走高,但考虑到能源价格带来的通胀压力,调整过程尚属有序。企业盈利持续支撑信用利差,而利率走高的环境可能更有利于现金流充裕的企业和价值股。
- 在经济稳健增长和通胀率高于目标水平的背景下,市场预期海外央行将果断收紧政策 美联储主席凯文·沃什上任伊始便遭遇波折,美联储的独立性或需进一步强化。政策行动上的任何迟疑,都可能重新引发对美联储独立性的争论。去美元化趋势加剧、美国财政部主导的金融抑制迹象以及美国中期选举,都意味着投资者应对美元持谨慎态度。其他风险包括中东紧张局势进一步升级、能源价格压力、劳动力市场和消费者支出走弱,以及人工智能投资回报不及预期。
- 总体而言,当前环境仍有利于风险资产 经历年中阶段性疲软后,全球经济有望在年末以更强劲的姿态收官,欧洲在进入第四季度之际处境尤为有利。

本季度图表
增长势头重现,信心正在回归
经历年初的短暂疲软后,全球主要经济体的企业信心已经回升。尽管风险因素依然存在,但信心的改善表明,在临近年底之时,经济增长将有望迎来更广泛且更持久的上升行情。
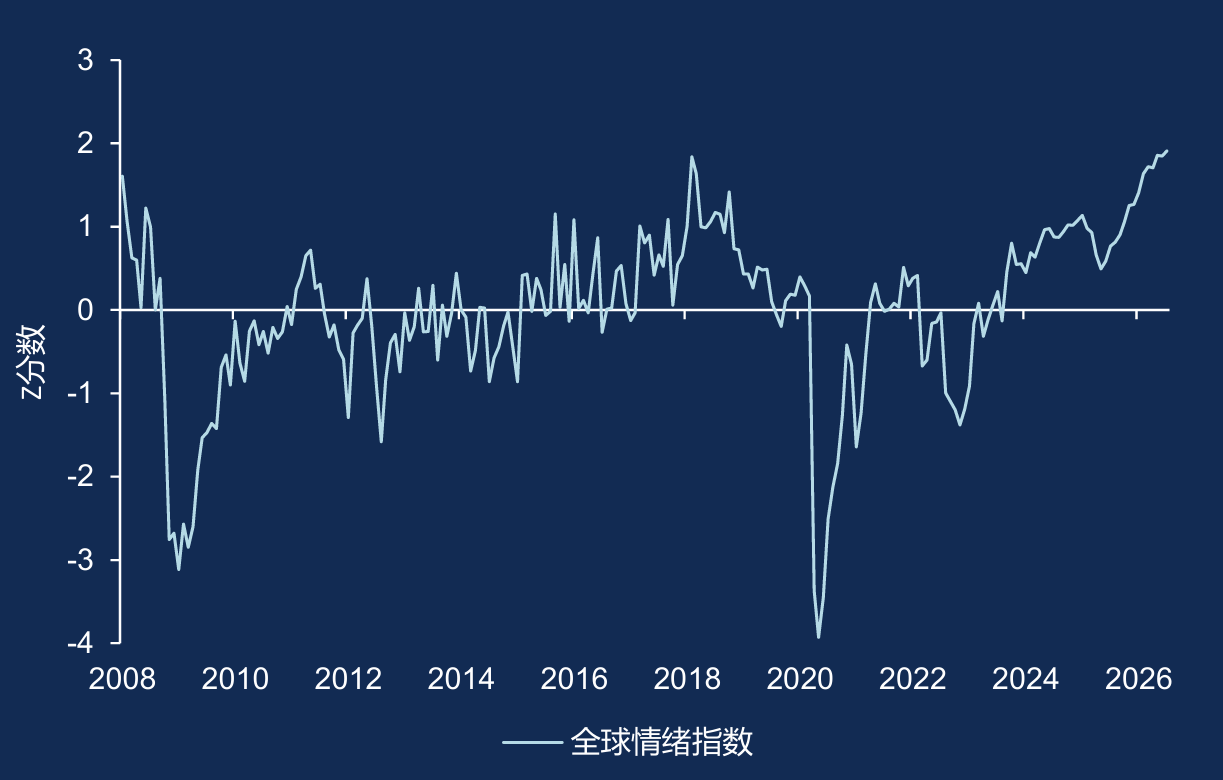
注:“全球情绪指数”通过分析经济学人智库各国报告中积极和消极词汇的出现频率,对整体情绪进行量化评估。
数据来源:安联投资全球经济与战略研究部门,Ahir/Bloom/Furceri(数据截至2026年7月31日)。
时间紧迫? 下载我们第四季度团队观点的摘要。